平安养老险上海分公司以案说险 了解短期健康险的“不保证续保”条款
2025-02-12 11:10 来源:未知 点击次数 :次
案例简介
张先生于2022年3月在保险公司购买了一款百万医疗保险,次年3月张先生早早地将保费存入了扣款银行,但其发现保费一直没有扣除并收到了公司发送的产品停售的短信,致电保险公司后被告知该款百万医疗为短期健康险,为“不保证续保产品”。
案例分析
什么是“不保证续保”
对于保险期间显示为1年或1年以内的短期健康险,消费者就需要去看下条款【保险期间与不保证续保】,这是监管机构规范短期健康险、维护消费者合法权益,要求保险公司在保险合同中必须加入的条款。
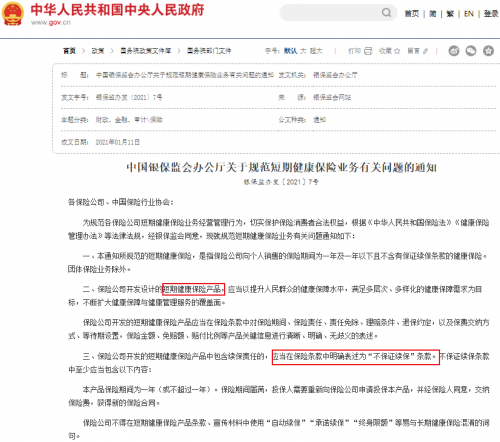
风险提示
1、消费者在投保短期健康险时应重点关注“不保证续保”的表述,对于非保证续保产品,保险公司可能会停售,调整费率或者迭代退出新产品。
2、投保界面一般会对保险责任、特别约定、免除责任和理赔条件等重点内容做加粗字体标识。消费者在购买保险时候需要认真阅读,选择适合自己保障需求的短期健康险产品。(平安养老险上海分公司供稿)
上一篇:平安养老险上海分公司以案说险 保险免责要看清,风险来临心不惊
下一篇:没有了
下一篇:没有了

文章人气:
- 中央今年屡次提及的重要事项,有
随着数字技术发展,大数据对千行百业的重要性不言而喻。首家数据科...
- AI时代的初创企业,还有可能颠覆大
风险资本家们则确定了一项制胜战略:只要公司拥有市场需要的产品,...
- 国新投资增持ETF 并将在未来继续增
当前,在国内外复杂形势下,中国经济运行的积极因素和有利条件越来...
- 全面改革助推北交所站上高质量发
值得注意的是,为了降低企业成本,这次全面改革对于符合条件的优质...